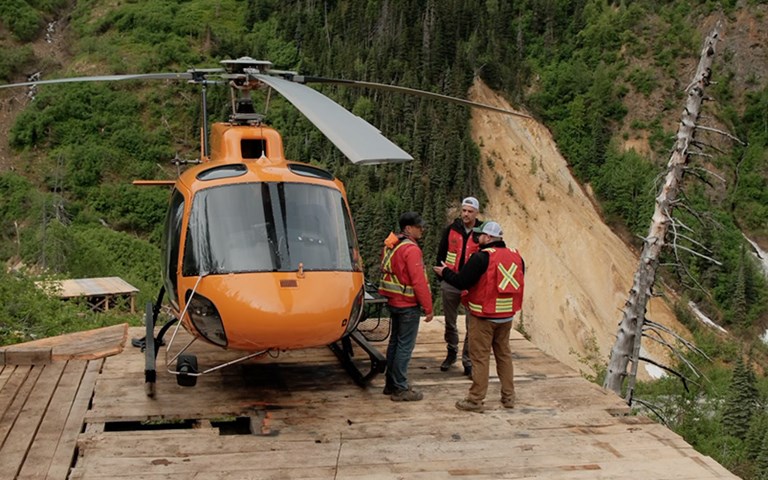
Dans un courrier récemment adressé au gouvernement fédéral, l’Association for Mineral Exploration a appelé à élargir l’éligibilité aux frais d’exploration au Canada (FEC) afin de couvrir les travaux d’avancement de projet ou à créer un nouveau programme de crédit d’impôt. Avec l’aimable autorisation de l’Association for Mineral Exploration
D’après les groupes industriels faisant partie de l’industrie minière du Canada, le régime fiscal actuel laisse un déficit de financement entre l’exploration et la construction qui entrave la progression de découvertes minérales prometteuses. Pour y remédier, le secteur de l’exploration minérale du Canada demande au gouvernement fédéral d’élargir ses mesures d’incitation fiscale en vue de couvrir les études techniques et de faisabilité ainsi que d’autres travaux nécessaires à l’avancement du projet.
L’Association for Mineral Exploration (AME, l’association pour l’exploration minérale) en a fait la demande le 17 juillet dernier dans un courrier adressé à François-Philippe Champagne, ministre des Finances et du Revenu national. Dans la catégorie fiscale des frais d’exploration au Canada (FEC), les sociétés peuvent utiliser des actions accréditives pour financer des travaux d’exploration minérale éligibles, et transmettre ces frais aux investisseurs en vue d’obtenir des réductions fiscales. Cette mesure d’incitation s’applique généralement aux coûts d’exploration en phase préliminaire, mais elle exclut les études techniques et économiques servant à faire avancer la découverte vers le développement.
L’association souhaite que l’éligibilité aux FEC soit étendue afin de couvrir les évaluations économiques préliminaires, les études de préfaisabilité, les travaux géotechniques, les études techniques, les programmes de référence environnementale et les travaux techniques connexes.
Si ceci n’est pas envisageable, l’AME propose que le gouvernement fédéral crée un nouveau crédit d’impôt dédié à l’avancement des projets miniers englobant ces mêmes frais.
D’après Todd Stone, président et chef de la direction de l’AME, plus de 80 sociétés et organisations ont déjà signé le courrier, notamment la Prospectors and Developers Association of Canada (PDAC, l’association canadienne des prospecteurs et entrepreneurs), l’Association minière du Canada (AMC), Newmont, Agnico Eagle et FPX Nickel.
« L’avancement des projets n’est pas un travail optionnel ni secondaire. C’est l’étape qui prouve si une découverte est viable sur le plan technique et économique, et prête à passer à la construction », indiquait M. Stone dans un communiqué de presse du 29 juillet dernier. « Il faut s’assurer qu’un nombre important de projets en phase préliminaire fait partie de la liste pour garantir que de nouveaux projets miniers voient le jour pour les générations à venir au Canada. »
Promouvoir les projets au-delà de l’exploration
La question pour l’industrie est de savoir quand se termine l’exploration et quand commence le développement de projet pour le calcul de l’assiette de l’impôt. Au titre du régime des FEC, les sociétés minières peuvent avoir recours aux actions accréditives pour transmettre les dépenses d’exploration aux investisseurs, qui peuvent réclamer une déduction immédiate de 100 %. Certaines dépenses remplissant les conditions requises peuvent aussi être éligibles au crédit d’impôt pour l’exploration minière ou au crédit d’impôt pour l’exploration de minéraux critiques.
Les études techniques et économiques sont généralement traitées différemment. Le budget fédéral de 2025 indiquait que l’agence du revenu du Canada avait toujours interprété la « qualité » d’une ressource minérale, à des fins de FEC, comme faisant référence aux caractéristiques du corps minéralisé. Les dépenses liées à l’évaluation de la faisabilité technique ou économique de l’extraction des ressources étaient exclues de cette définition.
Cette interprétation a été remise en question en mars 2025, lorsque la Cour suprême de Colombie-Britannique a statué dans l’affaire Seabridge Gold Inc. contre la Colombie-Britannique qu’une formulation pratiquement identique dans le crédit d’impôt pour l’exploration minière de la province pouvait englober des dépenses servant à évaluer la viabilité économique d’une ressource. Le budget 2025 a ensuite proposé l’amendement des règles fédérales relatives aux FEC afin de préciser que les évaluations économiques et techniques étaient exclues.
Ce changement est maintenant entre les mains du Parlement au titre du projet de loi C-31. Ce dernier, actuellement étudié par le comité des finances du Sénat, remplacerait le terme « qualité » dans la définition des FEC par l’expression « qualités naturelles inhérentes ».
Dans son courrier, l’AME expliquait qu’elle comprend la raison pour laquelle le gouvernement cherche à conserver son financement par actions accréditives axé sur l’exploration. Elle indiquait toutefois qu’Ottawa devrait créer une mesure d’incitation identique pour des travaux spécifiques d’avancement des projets.
« Le système actuel soutient les premières étapes de l’exploration ainsi que la construction et les activités ultérieures, mais un écart subsiste entre ces deux étapes », indiquait M. Stone dans un courriel à CIM Magazine. « Le coût des études techniques est une partie intégrante de la qualité des ressources et de la progression du stade de la découverte à celui du développement. Son exclusion ne tient pas compte d’un écart important qui nous empêche de construire d’autres mines au Canada. » Il ajoutait que le Canada peut combler cette lacune et développer un réseau plus solide de projets miniers futurs à l’aide de changements fiscaux tels que la suggestion d’élargir l’éligibilité des FEC.
Le déficit de financement
D’après Karen Rees, présidente de la PDAC, les restrictions sur le financement par actions accréditives créent un obstacle financier à un moment où les projets se rapprochent de la faisabilité.
« La plupart des découvertes au Canada, ainsi que les travaux de faisabilité nécessaires pour construire de nouvelles mines, sont entrepris par de petites sociétés minières sans flux net de trésorerie qui dépendent énormément des actions accréditives pour financer l’exploration », indiquait-elle dans un courriel au CIM Magazine.
« Trop de projets se retrouvent dans une impasse. Des mesures d’incitations financières existent peut-être sur le marché ou se trouvent déjà dans leurs bilans, mais elles sont intouchables en raison de la manière dont le code fiscal restreint les dépenses au travers d’actions accréditives. À cette étape du cycle de développement, les dépenses engagées sont extrêmement rares, et les projets viables n’atteignent pas la faisabilité simplement car le capital n’est pas disponible. »
Mme Rees décrivait la période entre le début de l’exploration et la décision de construction comme une « vallée de la mort » financière, lorsque les projets requièrent des études et des travaux techniques exhaustifs, mais ont du mal à attirer du capital-risque ou des dettes.
« En élargissant l’éligibilité des FEC pour inclure les études de portée technique et économique, les projets pourraient parvenir à s’extraire de cette " vallée de la mort " », ajoutait-elle. « Le coût de la gestion du régime d’actions accréditives reste inchangé pour le gouvernement fédéral, et cela permet à davantage de sociétés d’avancer le long du continuum de création de la valeur et de générer d’autres possibilités pour les sociétés d’exploration, les investisseurs et l’industrie canadienne. »
Les sociétés qui soutiennent le changement de politique expliquaient que ce changement pourrait aider à financer les preuves nécessaires à présenter aux conseils d’administration et aux investisseurs pour qu’ils approuvent les projets. Martin Turenne, président et chef de la direction de FPX Nickel, insistait dans un communiqué de presse sur l’importance de ce changement dans un contexte où la société développe ses projets.
« Alors que nos projets d’exploitation du nickel se rapprochent de la mise en valeur, c’est exactement le genre de soutien qui aide une société telle que la nôtre à accélérer le périple entre la découverte et la construction », ajoutait-il.
FPX travaille sur l’avancement de son projet Baptiste d’exploitation du nickel dans le centre de la Colombie-Britannique. Ce dernier a intégré le processus d’évaluation environnementale à l’échelle fédérale et provinciale en janvier 2026. En juin, la société déclarait que l’Agence d’évaluation d’impact du Canada avait confirmé qu’une évaluation fédérale serait nécessaire et coordonnée avec l’examen provincial.
« Chaque pas en avant dépend de la capacité à financer les travaux techniques qui démontrent la faisabilité technique, économique et environnementale d’un projet », ajoutait M. Turenne. « L’élargissement des FEC serait très précieux pour le financement de ces travaux, et en fin de compte, pour l’avancement de notre projet vers une décision d’investissement final positif. »
Traduit par Karen Rolland